De geactualiseerde performancetoets meet de kwaliteit van de uitvoering van het beleggingsbeleid, in het bijzonder de zogenaamde tactische asset allocatie. Daarmee is de toets in grote lijnen een voortzetting van de huidige toets. Echter, de resultaten van een pensioenfonds worden in belangrijke mate bepaald door de strategische asset allocatie. Door het strategische beleid niet te toetsen bestaat er weinig verband tussen het gerealiseerde rendement en de z-score.
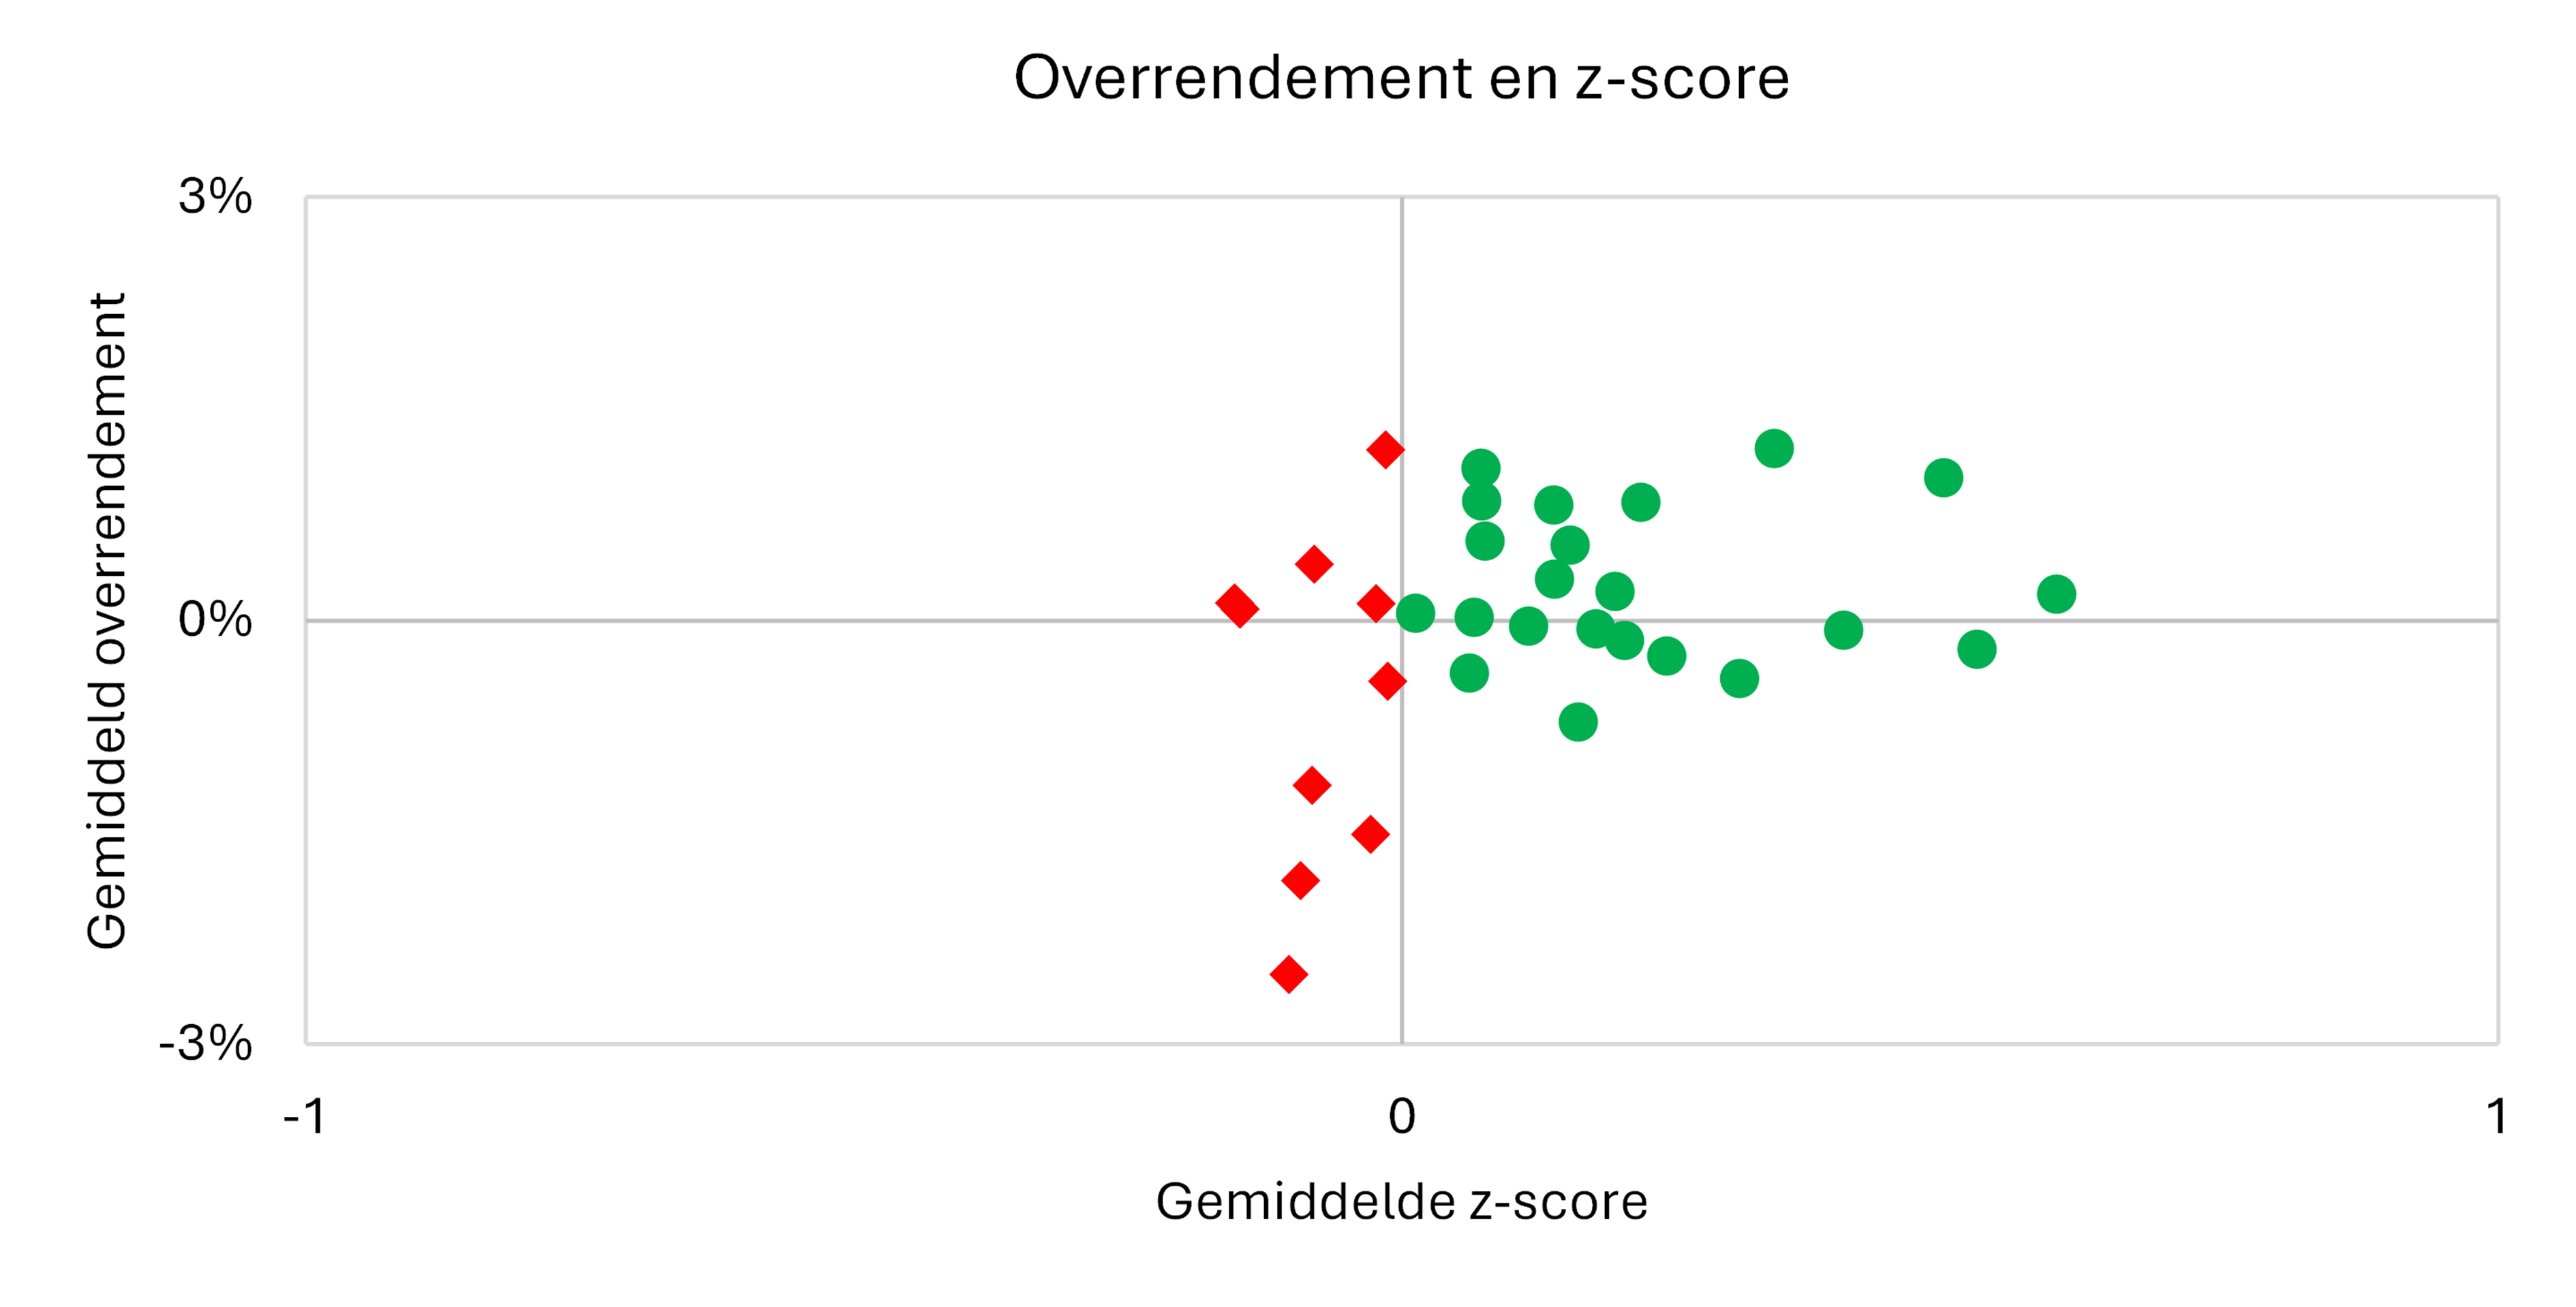
Voor de huidige performancetoets kan dit worden aangetoond door het verband te laten zien tussen gerealiseerde rendementen en z-scores. In Figuur 1 staat de gemiddelde z-score van de bedrijfstakpensioenfondsen weergegeven over de periode 2007-2024. Deze wordt afgezet tegen het gemiddelde overrendement dat h et pensioenfonds in die periode heeft behaald. Het overrendement is het extrarendement dat een pensioenfonds heeft behaald ten opzichte van het risicovrije rendement van een matchingportefeuille. De groene punten zijn bedrijfstakpensioenfondsen met een positieve gemiddelde z-score, de rode puntenzijn bedrijfstakpensioenfondsen met een gemiddeld negatieve z-score.
In Figuur 2 wordt het rendement van de pensioenfondsen weergegeven, afgezet tegen het rendement van een risicovrije matchingportefeuille. De paarse lijn is het rendement van een wereldaandelenindex[1].Er blijkt geen verband tussen de gemiddelde z-score en het (over)rendement van het pensioenfonds.
[1] 50% MSCI World (Total Return GrossDividends in EUR) en 50% MSCI World (Total Return Gross Dividends hedged naarEUR) met maandelijkse herbalancering naar 50:50 gewichten.
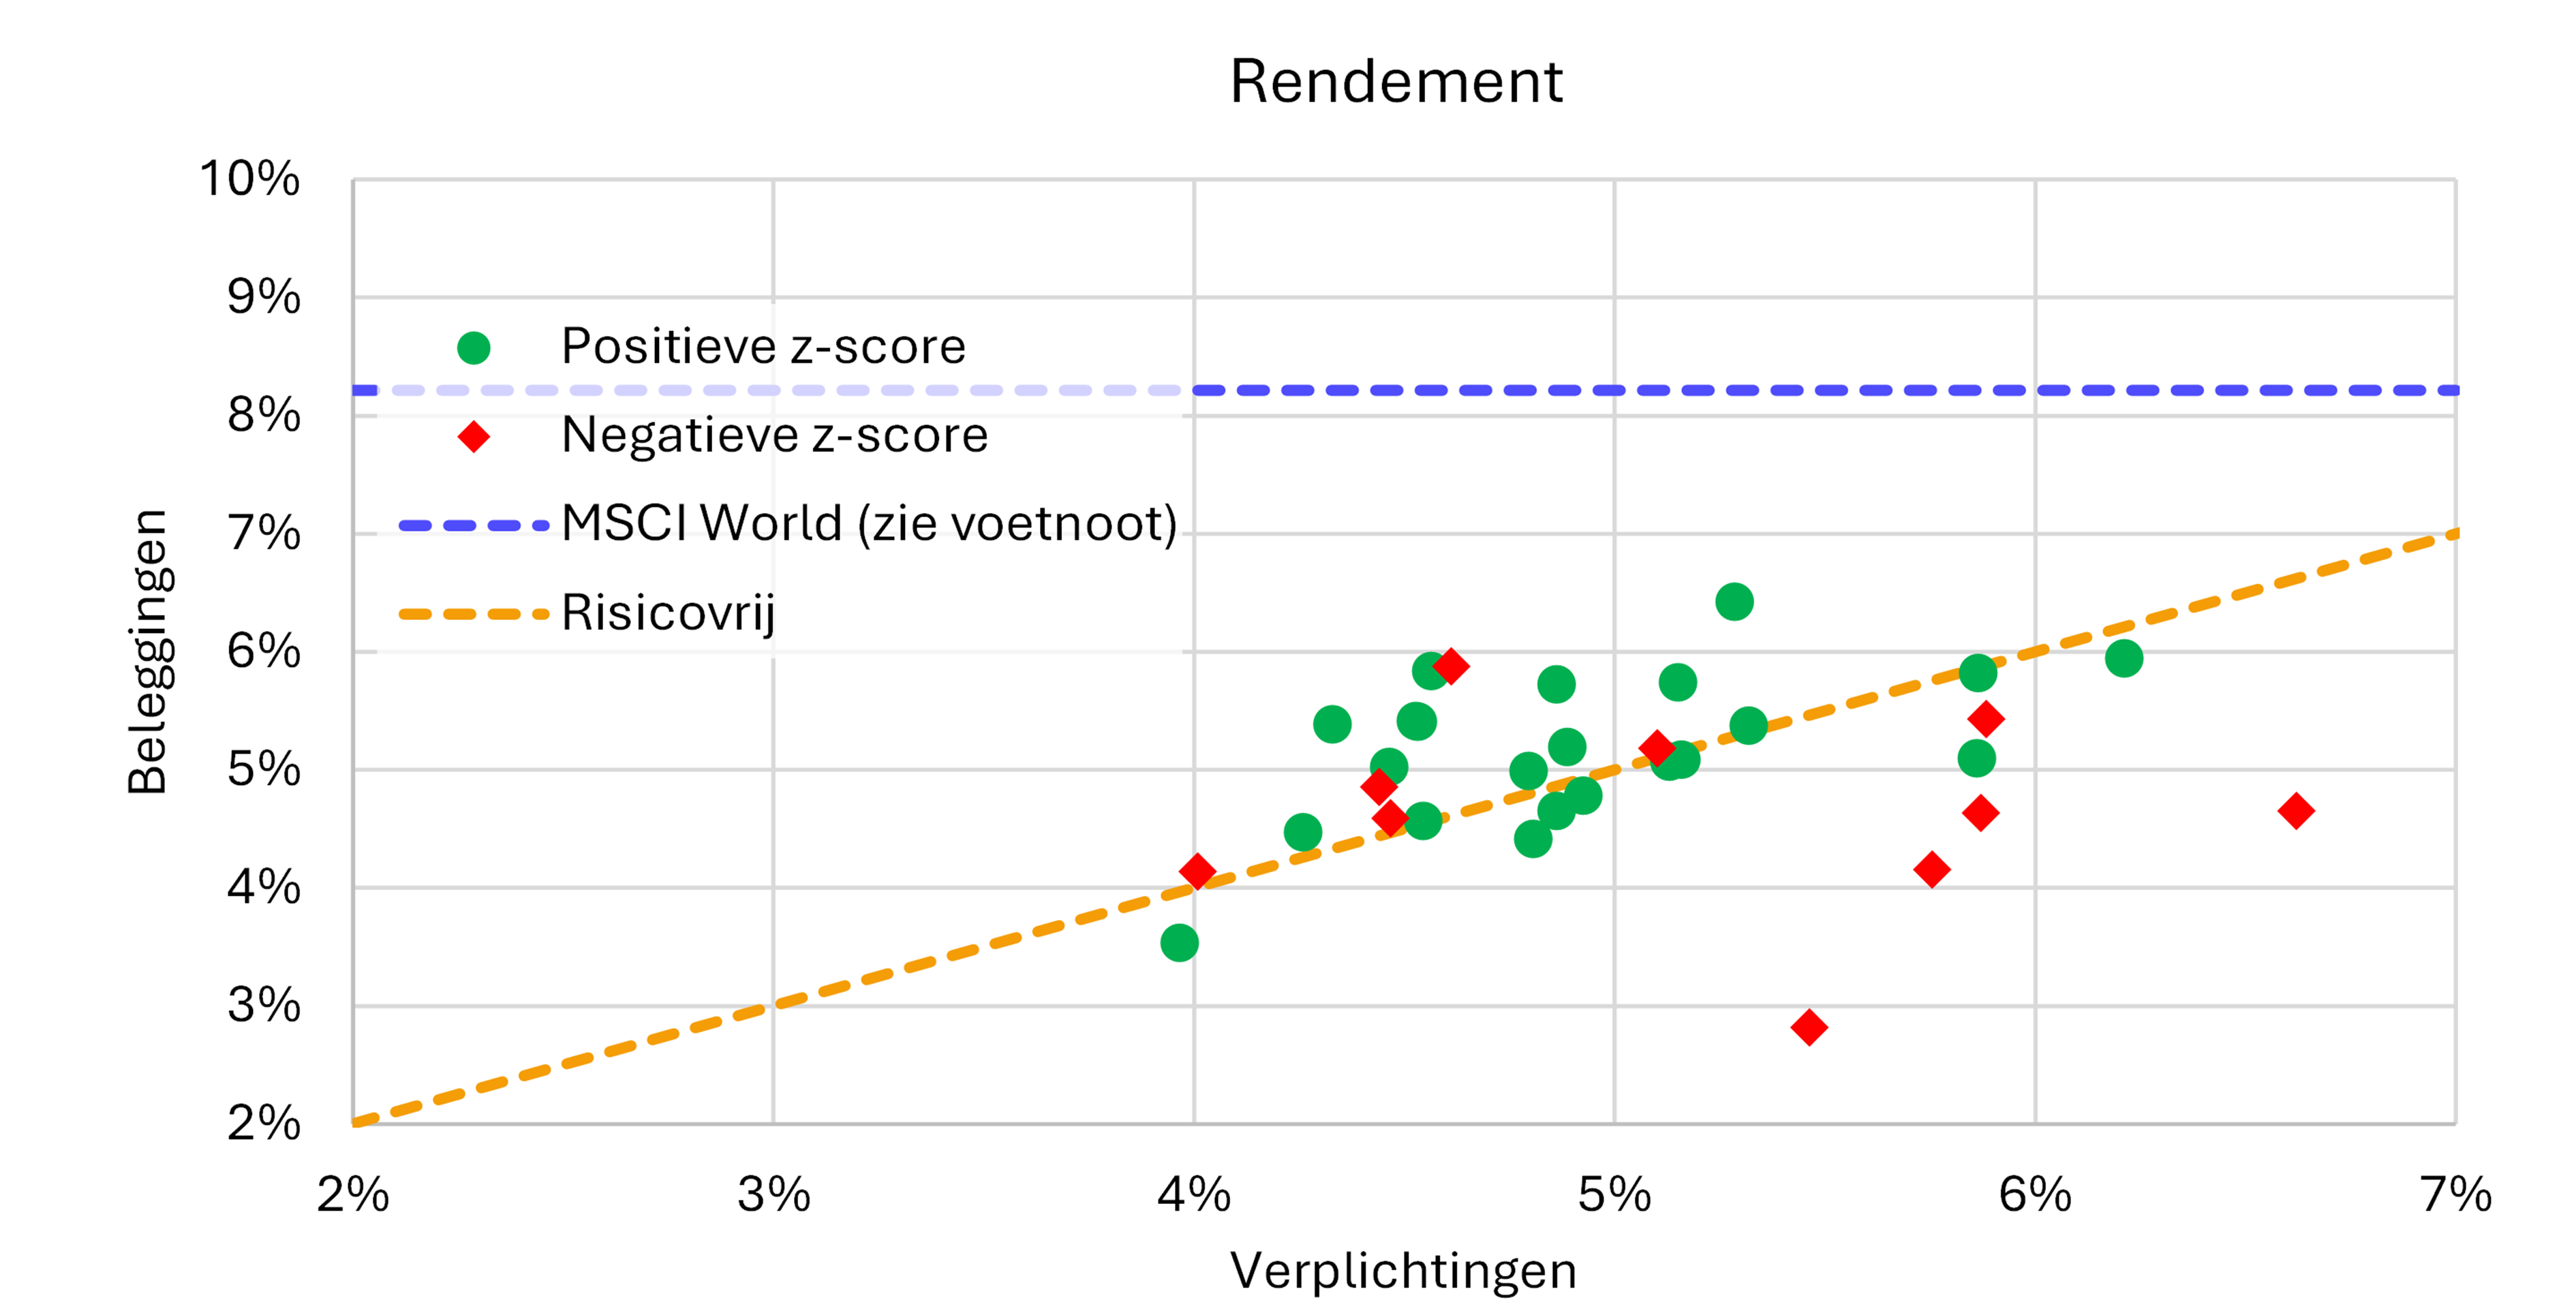
De pensioenfondsen hebben in de meeste gevallen een indexatie-ambitie die gerealiseerd moet worden uit (over)rendement. De figuur laat zien dat pensioenfondsen kunnen slagen voor de performancetoets terwijl de ambitie niet gerealiseerd is. Terwijl de potentie om de ambitie te realiseren wel aanwezig was. Risico werd beloond, het rendement op aandelen lag hoger dan het risicovrije rendement van een matchingportefeuille.
De geactualiseerde performancetoets houdt vast aan het testen van het gerealiseerde rendement ten opzichte van een normportefeuille waarin alle belangrijke beleggingsbeslissingen reeds zijn verwerkt. De strategische beleggingskeuzes worden daarmee niet getoetst, terwijl die essentieel zijn voor het rendement dat behaald wordt.
Daarnaast zijner twee meer recente ontwikkelingen die afbreuk doen aan de relevantie van de performancetoets.
In de eerste plaats gaan pensioenfondsen, ook voor liquide categorieën, over op customized benchmarks waarin bepaalde beleggingsovertuigingen reeds zijn verwerkt. Denk aan aandelenindices waarbij een deel van het universum wordt beperkt of uitgesloten. Door deze customized benchmarks onderdeel te maken van de normportefeuille verschuiven deze beslissingen van de tactische naar de strategische portefeuille. Wanneer vervolgens een passief beleggingsbeleid wordt gevoerd ten opzichte van deze customized benchmarks wordt het relatieverendement van het tactische beleid geminimaliseerd en wordt dit relatieverendement (dat er wel degelijk is) onderdeel van het strategische beleid. Dit strategische beleid wordt niet getoetst.
In de tweede plaats lijken pensioenfondsen voornemens om meer te gaan investeren in illiquide categorieën waarvoor geen herbeleggingsindex beschikbaar is. Voor deze categorieën kan in de performancetoets een index worden gebruikt waarvan het rendement identiek is aan het feitelijk gerealiseerd netto-rendement. Deze categorieën worden daarmee een onderdeel van de portefeuille dat niet getoetst gaat worden. Dit terwijl de kosten van deze categorieën vaak vele malen hoger liggen dan de kosten van liquide categorieën. Omdat het netto-rendement gelijk wordt gesteld aan de norm maakt het voor de performancetoets niet uit hoe hoog de gemaakte kostenzijn. Dit terwijl de deelnemer er belang bij heeft dat een zo groot mogelijk deel van het rendement ten gunste komt van het persoonlijk pensioenvermogen.
Dit komt bovenop de vele beleggingsbeslissingen waarvoor de normportefeuille al gelijkgesteld wordt aan het werkelijke rendement. Denk aan belangrijke beslissingen omtrent de mate van rente- en valuta-afdekking. De performancetoets zegt enkel nog iets over de resultaten van de liquide categorieën waarin een actief tactisch beleid gevoerd wordt. Dat is een marginaal onderdeel van het totale resultaat.
Samenvattend:
- De normportefeuille kan bij elke wijziging in de strategische portefeuille worden aangepast. Dat geeft de mogelijkheid de normportefeuille telkens aan te passen aan gewijzigd beleid. De wijzigingen worden niet getoetst.
- Actieve keuzes van het pensioenfonds worden, via op maat gemaakte indices, verwerkt in de normportefeuille en daarmee niet getoetst.
- Illiquide categorieën en/of overlay-strategieën hebben geen passende benchmark en het rendement in de normportefeuille wordt gelijkgesteld aan het gerealiseerde rendement. Het rendement, en de kosten, van een groot deel van de portefeuille worden daarmee niet getoetst.
Voorstel
Voor een zinvolle toetsing van de performance van een pensioenfonds is het noodzakelijk dat de belangrijkste onderdelen van het beleggingsbeleid deel uitmaken van de toets. Dat betekent dat niet alleen het tactische beleid maar ook het strategische beleid onderdeel moet zijn van de toets. Dit wordt steeds belangrijker nu meer beleggingsbeslissingen onderdeel worden gemaakt van de strategische portefeuille.
Om te beoordelen of een pensioenfonds een goed rendement heeft gerealiseerd, worden feitelijke periode-rendementen vergeleken met een op maat samengestelde referentie-index, de normportefeuille. Deze normportefeuille bestaat uit een combinatie van aandelen- en obligatie-indices, waarbij de wegingen worden bepaald op basis van het minimaliseren van de afwijkingen tussen het historische rendement van het pensioenfonds en dat van de referentie-index. Deze regressie houdt daarmee rekening met het risicoprofiel van het fonds.
Na het vaststellen van de optimale risicoblootstellingen wordt de normportefeuille aangevuld met een kaspositie als financieringscomponent, en wordt het rendement gecorrigeerd voor een vaste kostenopslag. Hierdoor ontstaat een realistische en volledig vergelijkbare referentie-index, die het beleggingsbeleid van het fonds weerspiegelt.
De beoordeling van de prestaties vindt plaats met een statistische toets (eenzijdige t-toets), in lijn met de toets zoals beschreven in het consultatiedocument.
De portefeuille met vaste wegingen weerspiegelt de strategische allocatie van het fonds en maakt het mogelijk om prestaties objectief te vergelijken over langere perioden, waarbij het risicoprofiel en de doelstellingen van het fonds consistent worden meegenomen.
Niet getoetst wordt de aanname dat aandelen op lange termijn een risicopremie opleveren. Een evaluatieperiode van 5 jaar is daarvoor te kort.
Samengevat biedt deze aanpak een transparante, objectieve en statistisch onderbouwde methode om te beoordelen of een pensioenfonds, gegeven het risicoprofiel en de strategische allocatie, daadwerkelijk waarde heeft toegevoegd voor de deelnemers.
Hieronder wordt de berekening in meer detail toegelicht.
Stap 1 Het rendement van een pensioenfonds kan worden uitgesplitst in twee onderdelen, beschermingsrendement en overrendement. Representeer deze onderdelen met twee indices, bijvoorbeeld:
· Vastrentende waarden-index gebaseerd op 20-jaars zero-coupon rente
· Aandelen-index, 50% MSCI World (Total Return Gross Dividends in EUR) en 50% MSCI World (Total Return Gross Dividends hedged naar EUR)
Bepaal de maandelijkse rendementen van deze twee indices.
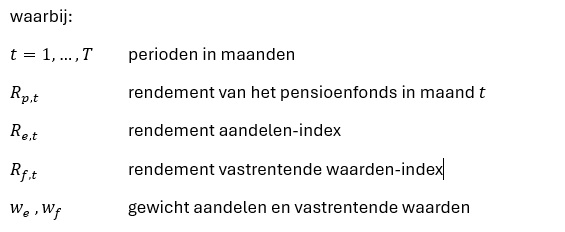
Stap 2 Vervolgens worden de gewichten naar beide indices bepaald door het minimaliseren van de som van de kwadraten van het verschil tussen de periode-rendementen van het pensioenfonds en de rendementen van de gecombineerde referentie-index:
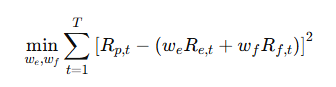
Stap 3 Bepaal de impliciete allocatie naar kas (wc) volgens:
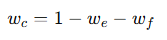
Het rendement van kas kan wordenbepaald op basis van de 1-jaars zero-coupon rente.
Stap 4 Doe een aanname voor de jaarlijkse kosten (c)van het beheer van de portefeuille, bijvoorbeeld 0,2%.
Stap 5 Het maandelijkse nettorendementvan de normportefeuille volgt nu uit:
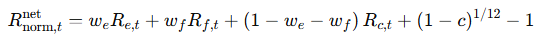
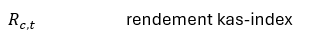
Stap 6 Het rendement van het pensioenfonds wordtvervolgens vergeleken met het rendement van de normportefeuille. Met behulp vande t-toets, zoals beschreven in het consultatiedocument, wordt bepaald of hetrendement van het pensioenfonds significant lager is dan het rendement van denormportefeuille.